גילוי נאות: המאמר נכתב מנקודת מבטו של אדם מן היישוב, שאינו משפטן או עורך דין. הוא משקף התרשמות אישית על בסיס מידע פומבי, נועד להנגיש את הנושא ואינו מהווה מחקר משפטי או ייעוץ משפטי, בכל בעיה מומלץ לפנות לבעל מקצוע המתמחה בתחום.
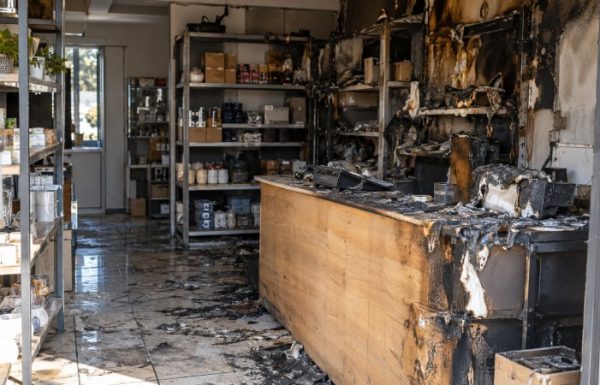
שריפה בבית או בעסק היא אירוע קשה גם בלי הצורך להתמודד אחריה עם חברת הביטוח.
לכן, כשמגיע מכתב שמודיע שהתביעה נדחתה או שהפיצוי יהיה נמוך מהצפוי, כולם המומים, איך זה ייתכן, אם יש לי ביטוח?
חשוב שתדעו: עצם קיומה של פוליסה אינו מבטיח שכל נזק מכוסה בכל סכום ובכל מצב. מצד שני, גם טענה של חברת הביטוח אינה בהכרח סוף פסוק.
המאמר הופק כמידע לציבור למען תשמרו, כאשר יודעים את הדברים מראש לא מופתעים בהמשך.
אלו שבע נקודות שכדאי להכיר.
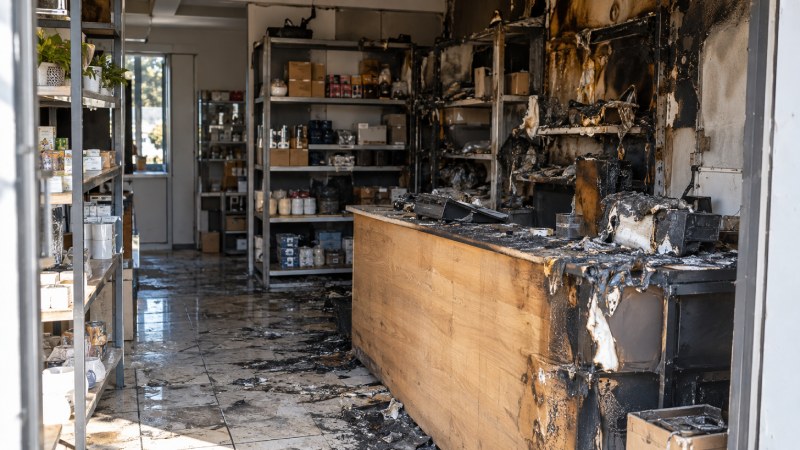
מה עלול לעורר מחלוקת בתביעת ביטוח בעקבות שריפה?
1. בעסק חסרים אישורים, בדיקות או אמצעי בטיחות שנדרשו
בעלי עסקים עשויים להידרש להציג אישורים על תקינות מערכת החשמל, בדיקות של מערכות גילוי וכיבוי אש, או תיעוד לתחזוקת ציוד הכיבוי.
הדרישות משתנות לפי סוג העסק, הוראות הרשויות ותנאי הפוליסה.
אם לאחר שריפה מתברר שאישור שנדרש לא הוצא, שמטפים לא תוחזקו או שמערכת שנדרשה לא הותקנה, חברת הביטוח עשויה לטעון שהעסק לא עמד בדרישות הבטיחות.
היעדר אישור אינו אומר בהכרח שאין פיצוי; עורך דין נזקי שריפה יכול לבדוק מה בדיוק נדרש מהעסק, כיצד נוסח התנאי בפוליסה והאם טענת חברת הביטוח מוצדקת בנסיבות המקרה.
איך להימנע? בדקו מראש אילו אישורים ואמצעי בטיחות נדרשים לעסק שלכם, ושמרו תיעוד של הבדיקות והתחזוקה.
2. הפרטים שנמסרו כשנרכש הביטוח אינם תואמים את המציאות
חברת הביטוח קובעת את תנאי הביטוח לפי המידע שנמסר לה. בעסק, למשל, יש הבדל בין משרד לבין מקום שמאחסן חומרים דליקים או מפעיל ציוד שמייצר חום. גם שינוי בפעילות העסק לאחר רכישת הפוליסה עשוי להיות משמעותי.
כאשר מתגלה פער בפרט מהותי, חברת הביטוח עשויה לטעון שאילו ידעה את המצב האמיתי, הייתה קובעת תנאים אחרים או מסרבת לבטח. השאלה אינה רק אם היה פער, אלא גם מה נשאל, מה נמסר ומה ההשלכה שלו לפי הדין.
איך להימנע? מסרו פרטים מדויקים בעת רכישת הביטוח ועדכנו את חברת הביטוח כשחל שינוי מהותי בפעילות העסק.
3. הנכס או הרכוש שנפגע אינם כלולים בכיסוי
אפשר להיות מבוטחים ובכל זאת לגלות שהכיסוי שנרכש מצומצם ממה שחשבנו. לדוגמה, יש הבדל בין ביטוח מבנה לביטוח תכולה. בעסק, ציוד, מלאי ואובדן הכנסות אינם בהכרח מכוסים באותו אופן.
לכן כדאי לבדוק מה רשום בדף פרטי הביטוח ובפוליסה: איזה רכוש בוטח, באיזו כתובת, באילו סכומים והאם נרכשו הרחבות שרלוונטיות לנזק שנגרם.
איך להימנע? ודאו שדף פרטי הביטוח כולל את המבנה, התכולה והכיסויים שאתם זקוקים להם בפועל.
4. קיימת מחלוקת על נסיבות פרוץ האש
לאחר שריפה עשויים להיבדק מקור האש והנסיבות שבהן פרצה. אם חברת הביטוח טוענת שהמקרה נופל תחת חריג בפוליסה, או שהוצגו לה פרטים לא נכונים על האירוע, היא עשויה לדחות את התביעה.
זו אחת הסיבות לכך שחשוב להפריד בין מה שיודעים לבין מה שמשערים. אם מקור השריפה עדיין אינו ברור, אין צורך להמציא הסבר כדי למלא את החסר. מסמכי הכבאות, הבדיקה המקצועית ותנאי הפוליסה הם חלק מהבירור.
איך להימנע? הכירו את החריגים בפוליסה, ובמקרה של שריפה מסרו רק פרטים שאתם יודעים בוודאות.
5. קשה להוכיח מה נשרף וכמה הוא היה שווה
גם כאשר אין מחלוקת שפרצה שריפה, יכולה להתעורר מחלוקת על גובה הפיצוי. כמה מלאי היה במחסן? מה היה שווי הציוד? אילו פריטים נפגעו מהאש, מהעשן או ממי הכיבוי?
תמונות שצולמו לפני השריפה, חשבוניות, רשימות מלאי ומסמכי רכישה יכולים לעזור להראות מה היה במקום ומה ניזוק. היעדר תיעוד אינו מבטל בהכרח את התביעה, אבל הוא עלול להקשות על הוכחת היקף הנזק.
איך להימנע? שמרו תמונות, חשבוניות ורשימות מלאי מעודכנות במקום שתוכלו לגשת אליו גם אחרי שריפה.
6. ההודעה על השריפה והטיפול בתביעה התעכבו
אחרי אירוע כזה טבעי שהמחשבה הראשונה תהיה על בטיחות האנשים ועל הצלת מה שאפשר. בהמשך חשוב להודיע לחברת הביטוח, לשמור תיעוד של הנזק ולברר אילו מסמכים היא מבקשת.
עיכוב בדיווח או קושי למסור מידע הדרוש לבירור עלולים ליצור מחלוקת. עם זאת, גם כאן לא כל איחור מוביל אוטומטית לשלילת הפיצוי. נסיבות העיכוב וההשפעה שלו על בירור התביעה חשובות.
איך להימנע? הודיעו לחברת הביטוח בהקדם האפשרי ותעדו את הנזק ואת ההתכתבויות לאורך הטיפול בתביעה.
7. הפוליסה מוגבלת בסכום, כוללת השתתפות עצמית או אינה בתוקף
לפעמים הוויכוח אינו על עצם השריפה, אלא על תנאי הביטוח: סכום ביטוח נמוך משווי הרכוש, השתתפות עצמית, גבול פיצוי לכיסוי מסוים או שאלה אם הפוליסה הייתה בתוקף ביום האירוע.
אלו פרטים שקל לפספס כשמחדשים ביטוח מדי שנה. כדאי לפתוח את דף פרטי הביטוח ולבדוק את התאריכים, הסכומים והכיסויים בפועל, במקום להסתמך רק על הזיכרון של מה שסוכם בעבר.
איך להימנע? בכל חידוש ביטוח בדקו שהפוליסה בתוקף ושסכומי הביטוח מתאימים לשווי הרכוש שלכם.
חברת הביטוח דחתה את התביעה? בקשו להבין מדוע
אם קיבלתם הודעת דחייה, בקשו את הנימוקים בכתב וקראו אותם לצד הפוליסה והמסמכים שיש בידיכם. בדקו אם המחלוקת היא על הכיסוי, על עמידה בדרישת בטיחות, על נסיבות השריפה או על שווי הנזק.
הוראות רשות שוק ההון מחייבות למסור הודעת דחייה בכתב ובה נימוקים.
מכתב דחייה אינו מוכיח כשלעצמו שהתביעה הסתיימה.
אם הנזק משמעותי או שהנימוק אינו ברור לכם, כדאי לפנות לייעוץ מקצועי עם הפוליסה, מכתב הדחייה וכל התיעוד שנאסף. כך אפשר לבדוק את המקרה שלכם על סמך העובדות, ולא להניח שכל מה שחברת הביטוח כתבה הוא בהכרח ההכרעה הסופית.